Die Kaskoversicherung ersetzt Schäden am eigenen Boot, etwa durch Grundberührung, Kollision, Sturm, Feuer oder Diebstahl. Sie ist freiwillig und deckt, anders als die Bootshaftpflicht, keine Schäden, die andere erleiden.
ArtFreiwillig
ErsetztSchäden am eigenen Boot
Nicht zuständig fürSchäden bei Dritten
Was passiertSchaden am eigenen Boot
→
Wer zahltKaskoversicherung
Was passiertSchaden bei anderen
→
Wer zahltBootshaftpflicht
Die beiden Deckungen schließen einander nicht aus, sie decken verschiedene Richtungen. Wer nur eine davon hat, hat eine Lücke in der anderen Richtung.
Was die Kaskoversicherung fürs Boot umfasst
Versichert sind in der Regel Rumpf, Deck, Rigg, Maschine und die fest mit dem Boot verbundene Ausrüstung. Lose Ausrüstung, Beiboot, Außenborder, Trailer und persönliche Gegenstände an Bord sind je nach Bedingungswerk nur dann eingeschlossen, wenn sie eigens vereinbart und bewertet wurden.
Der entscheidende Unterschied zwischen zwei Kaskoverträgen steht selten im Produktnamen, sondern in der Bauart. Davon gibt es zwei: die Deckung benannter Gefahren und die Allgefahrendeckung.
Bauart 1Benannte GefahrenGedeckt ist, was im Vertrag aufgezählt steht, etwa Sturm, Feuer, Diebstahl, Grundberührung. Was nicht in der Liste steht, ist nicht gedeckt.
Bauart 2AllgefahrendeckungGedeckt ist jeder plötzliche und unvorhergesehene Schaden, außer der Vertrag schließt ihn ausdrücklich aus. Die Ausschlussliste wird damit zum wichtigsten Teil der Polizze.
Im Schadenfall zeigt sich der Unterschied an der Beweisfrage: Bei benannten Gefahren müssen Sie zeigen, dass Ihr Schaden unter einen der aufgezählten Punkte fällt. Bei Allgefahrendeckung muss der Versicherer zeigen, dass ein Ausschluss greift. Wie das im Einzelnen geregelt ist, steht im Bedingungswerk.
Die Allgefahrendeckung ist damit meist die breitere Bauart, aber sie ist kein Freibrief. Verschleiß, Alterung und Materialfehler bleiben auch dort ausgenommen, und ein Vertrag mit Allgefahrendeckung und langer Ausschlussliste kann enger sein als einer mit benannten Gefahren und kurzer Liste. Lesen Sie beides zusammen, nie nur die Überschrift — die Bezeichnungen sind nicht einheitlich, und der Name des Produkts sagt wenig über seinen Inhalt.
Wie viel im Schadenfall ausbezahlt wird, hängt von der vereinbarten Entschädigungsform ab: Zeitwert, fester Taxwert oder Neuwertentschädigung in den ersten Jahren. Von jedem Betrag wird der vereinbarte Selbstbehalt abgezogen. Gilt der Schaden außerhalb des vereinbarten Fahrtgebiets, kann der Schutz entfallen.
Was die Kaskoversicherung nicht deckt
Verschleiß, Alterung, Korrosion
Die Kasko ist eine Schadenversicherung, keine Instandhaltung. Was langsam schlechter wird, fällt nicht darunter. Das gilt auch für allmähliche Durchfeuchtung.
Osmose und Materialfehler
Osmose sowie Konstruktions- und Materialfehler gelten als dem Boot innewohnende Mängel. Ein daraus entstandener Folgeschaden kann je nach Bedingungswerk anders beurteilt werden als die Ursache selbst.
Maschinenschaden aus innerem Betriebsvorgang
Geht der Motor von selbst kaputt, ohne äußere Einwirkung, ist das kein Kaskoschaden. Anders liegt der Fall bei Wassereinbruch oder Grundberührung.
Segel und Rigg in der Wettfahrt
Zahlreiche Bedingungswerke nehmen Segel und Rigg generell aus, nicht nur während einer Regatta. Mehr dazu unter Regattaklausel.
Folgen mangelhafter Wartung oder fehlender Sicherung
Wer das Boot vor einem angekündigten Sturm nicht sichert, riskiert eine Kürzung. Die Sturmwarnung ist dokumentiert, die eigene Reaktion darauf oft nicht.
Welche dieser Punkte in Ihrem Vertrag stehen und wie weit sie reichen, richtet sich nach dem Bedingungswerk. Prüfen Sie Ihre Polizze, bevor Sie sich auf eine Deckung verlassen.
Schnellcheck
Zwei Fragen, die sich vor dem nächsten Schaden beantworten lassen und nicht danach.
Ist mein Beiboot mit dem Außenborder mitversichert?
Meist nur, wenn es namentlich in der Polizze steht und ein eigener Wert dafür vereinbart wurde. Suchen Sie in Ihrer Polizze nach einer Aufstellung der mitversicherten Ausrüstung. Steht dort nichts, ist es in der Regel nicht gedeckt.
Nach welcher Entschädigungsform bin ich versichert?
In der Polizze steht entweder Zeitwert, eine feste Taxe mit Betrag oder ein Hinweis auf Neuwertentschädigung mit einer Frist. Diese drei Varianten führen im Totalschaden zu sehr verschiedenen Auszahlungen.
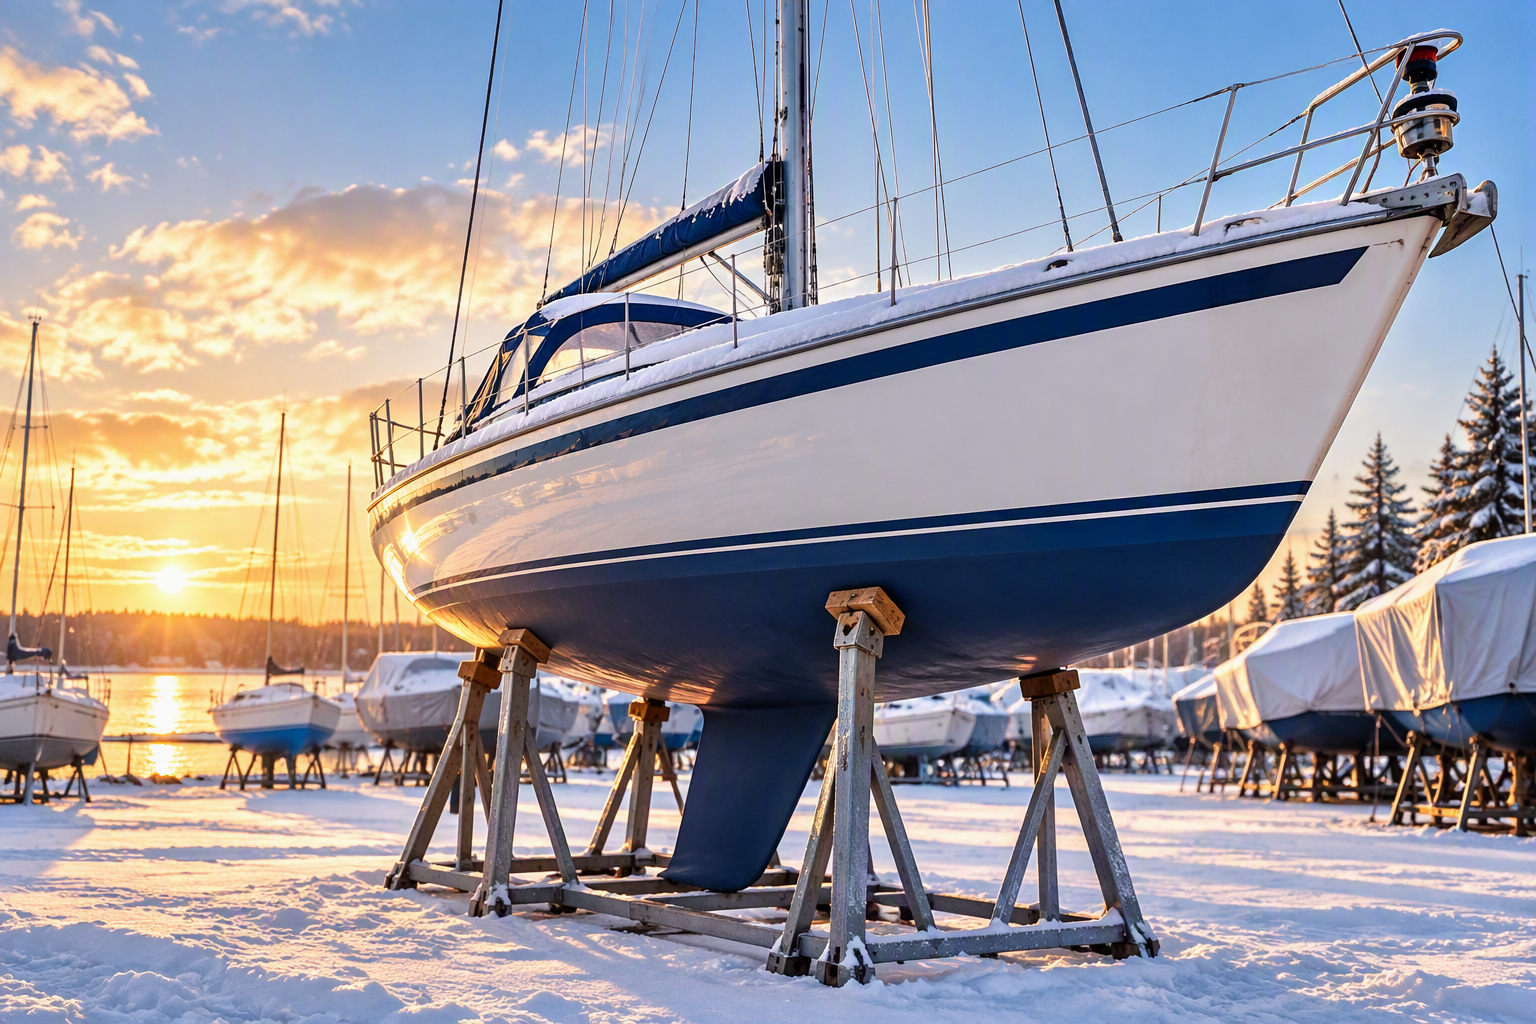
Symbolbild. Im Winterlager steht das Boot ein halbes Jahr auf der Bockung. Viele Bedingungswerke knüpfen die Deckung in dieser Zeit an Anforderungen an genau diese Aufstellung — ein Sturz vom Bock ist ein Totalschaden.
In Österreich
Auf den Salzkammergut-Seen und in Kärnten entstehen die meisten Kaskoschäden nicht auf dem Wasser, sondern an Land und am Steg: Sturm über dem Attersee, Schäden beim Kranen im Herbst, Schneelast im Winterlager. Für Boote, die an der Adria liegen oder dorthin getrailert werden, ist dagegen das Fahrtgebiet der Punkt, an dem es im Schadenfall klemmt.
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Einwillligung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.