
Lexikon · Deckungsarten
Skipperhaftpflicht
Die Skipperhaftpflicht deckt Schäden, die Sie als Führer eines fremden Bootes verursachen, typischerweise auf einer Charteryacht. Sie greift dort, wo der Vercharterer oder dessen Versicherer Rückgriff auf Sie nimmt.
Was die Skipperhaftpflicht umfasst
Die Bootshaftpflicht gehört zum eigenen Boot. Die Kautionsversicherung ersetzt den Betrag, den das Charterunternehmen von der hinterlegten Kaution einbehält. Die Skipperhaftpflicht setzt dort an, wo der Schaden die Kaution übersteigt oder wo Dritte zu Schaden kommen und Sie als Bootsführer persönlich in Anspruch genommen werden.
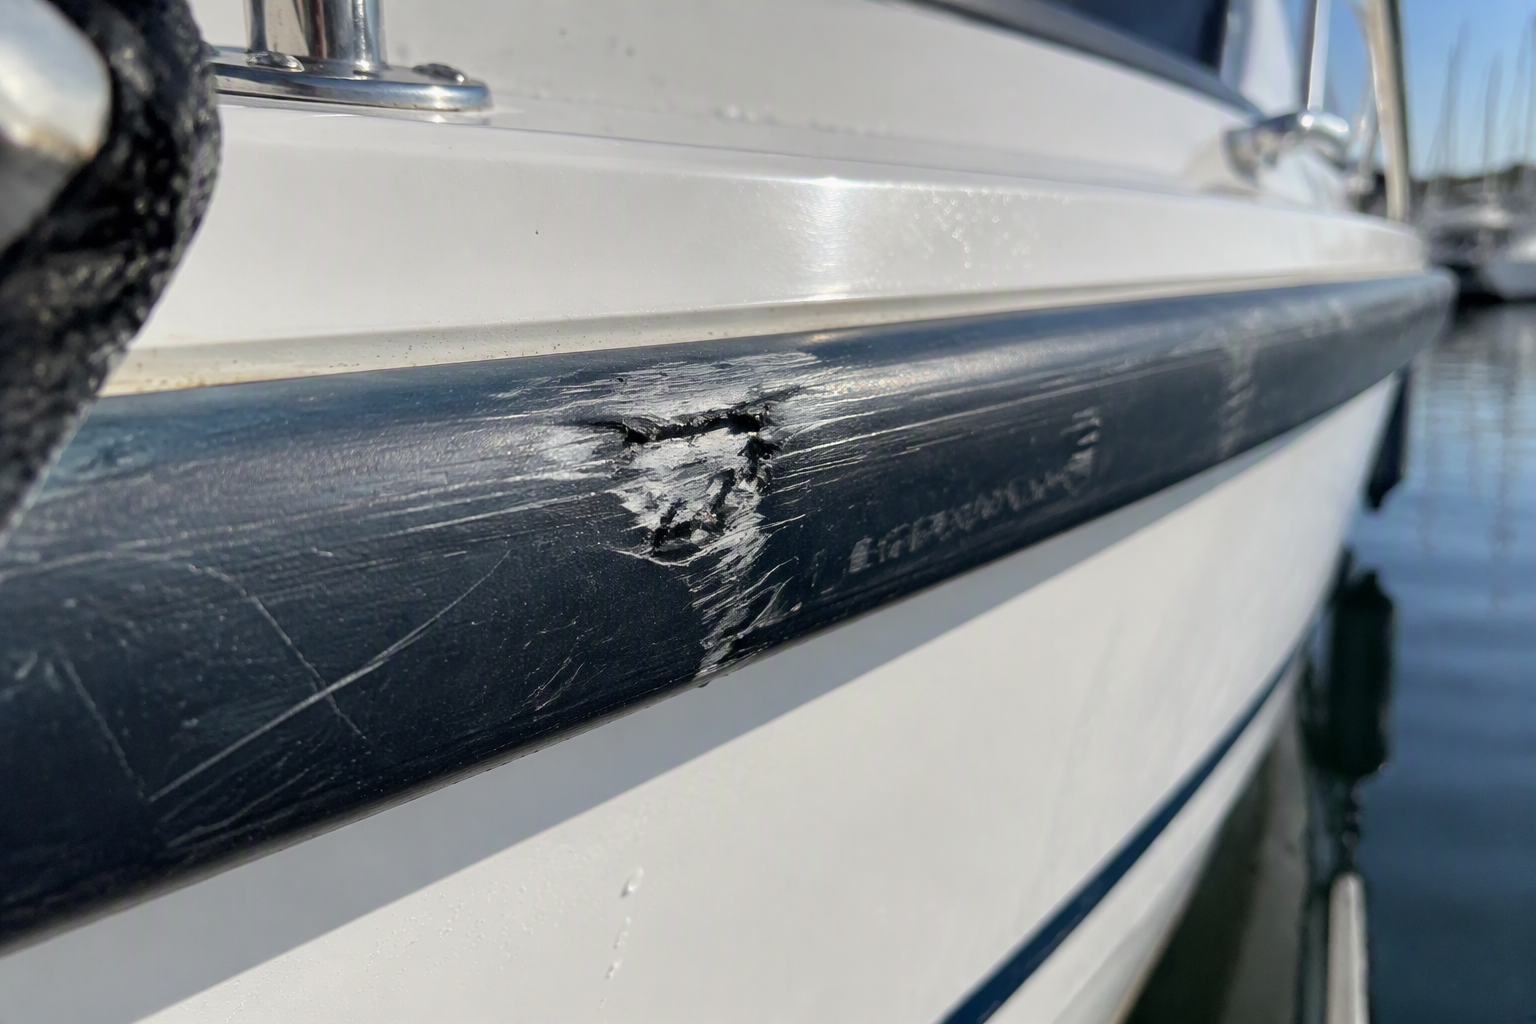
Typische Anlässe sind eine Kollision beim Anlegen, ein beschädigter Nachbarsteg, ein Schaden an einer fremden Yacht in der Box oder eine Verletzung an Bord. Je nach Bedingungswerk sind auch Schäden mitversichert, die Crewmitglieder verursachen, solange Sie die Verantwortung als Skipper tragen.
Wichtig ist die Abgrenzung zur privaten Haftpflichtversicherung. Diese schließt Wassersport häufig ein, aber nur bis zu bestimmten Bootsgrößen oder Motorleistungen und regelmäßig nicht für Segelyachten ab einer gewissen Länge. Wer eine 45-Fuß-Yacht chartert, sollte nicht davon ausgehen, dass die private Polizze das abdeckt.
Was die Skipperhaftpflicht nicht deckt
Schäden am gecharterten Boot bis zur Kaution
Führen ohne die erforderliche Befähigung
Schäden unter Alkohol- oder Suchtmitteleinfluss
Gewerbliche Törns und bezahlte Überstellungen
Teilnahme an Wettfahrten
Schnellcheck
Zwei Fragen vor dem nächsten Charter.
Deckt meine private Haftpflicht den Charter wirklich ab?
Wer ist außer mir noch gedeckt?
In Österreich
Ein großer Teil der österreichischen Skipper fährt das eigene Boot auf einem Binnensee und chartert zusätzlich in Kroatien oder Italien. Für diesen zweiten Teil der Saison trägt die Polizze des eigenen Bootes nichts bei. Wer beides macht, braucht in der Regel zwei getrennte Deckungen, und beim Chartern ist zusätzlich die Kaution zu bedenken.
Ob und in welchem Umfang Sie geschützt sind, richtet sich nach dem Bedingungswerk. Mehr dazu auf den Seiten Skipperversicherung und Charterversicherung.